Bondsmarkedet er stengt, tung uke ventes
TÝR Markets: en norsk kryptoplafftorm med MiCA-tillatelse fra Finanstilsynet og Norges laveste transaksjonskostnader
Bondsmarkedet er stengt i USA i dag, før en tung uke med earnings og inflasjonstall.
Etter en fredag med moderat oppgang i aksjemarkedet er det ikke noe som tyder på at mandag skal bli særlig aktiv. Oljeprisen falt fredag, WTI falt 0,4 % til $91,20 og Brent falt 0,4 % til $104, etter at Trump annonserte en avtale med Putin om at Russland skal levere diesel til USA og verdensmarkedet. S&P 500 endte opp 0,95 % for uken, mens Nasdaq Composite noterte fjerde uke på rad med oppgang og steg 0,19 %.
Trump sa i helgen at han vurderer å bli med Saudi-Arabia i kampen mot de Iran-støttede houthiene i Jemen etter nok et angrep på flyplassen i Riyadh. Samtidig annonserte han en «energivåpenhvile» mellom Russland og Ukraina. Oljeprisen falt først, men snudde opp etter at Zelenskyj sa at Moskva allerede har brutt våpenhvilen. WTI steg 0,90 % til $92,68 per fat, og Brent steg 0,89 % til $105,65.
Bondsmarkedet har vært urolig i uken som var, og 10-årsrenten var nær 5,37 % onsdag, det høyeste på 24 år, før den falt tilbake og endte fredag rett under 5,25 %, opp 1 basispunkt på dagen og ned rundt 5 basispunkter for uken. 2-årsrenten endte på 4,80 %. Foreløpig holder tesen våres at vi har sett en lokal bunn i bondsmarkedet. Det amerikanske rentemarkedet er stengt i dag for Columbus Day, så vi venter et helt dødt aksjemarked.
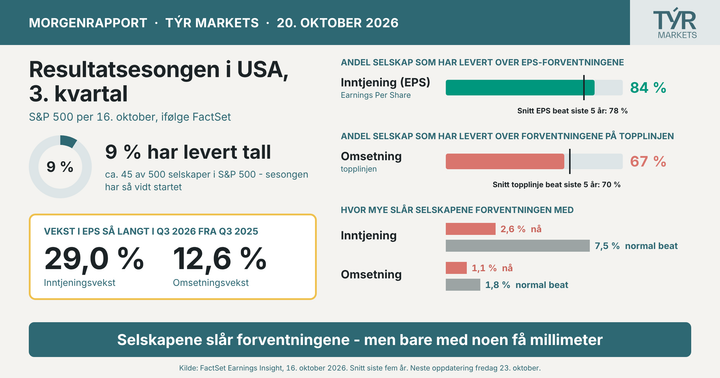
Markedet håper at earnings-sesongen for tredje kvartal kan løfte aksjene fremover. Ifølge FactSet ventes inntjeningen i S&P 500 å vokse «moderate» 29,6 %, som evt. blir fjerde kvartal på rad med over 25 % vekst. Veksten er drevet av utbyggingen av AI-datasentre. Vi følger med på guidance, med slike luftige forventninger skal det lite til for å skuffe markedet.
Denne uken kommer: Bank of America, Citigroup, Goldman Sachs, JPMorgan Chase, Morgan Stanley og Wells Fargo legger alle fram tall. I tillegg kommer konsumprisindeksen (CPI, Consumer Price Index) for september onsdag og produsentprisindeksen (PPI, Producer Price Index) torsdag.
I Asia stupte Kospi 50 3,80 %, og Kosdaq, som består av mindre selskaper, falt 4,83 %. CSI 300 i Kina endte ned 0,68 %, mens Japan var stengt på grunn av helligdag.
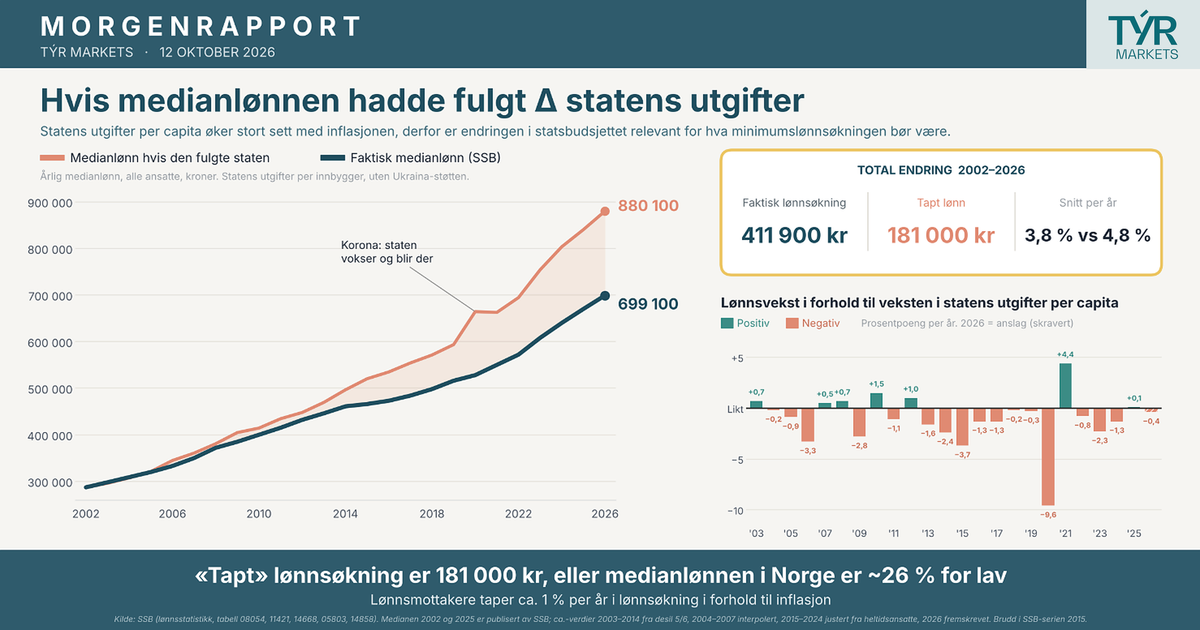
På en ellers intetsigende dag har vi sett på lønnsutvikling i forhold til statsbudsjettet og økning i statens utgifter per capita siden 2002. Statens utgifter består hovedsakelig av lønnsøkninger og økte priser på varer og tjenester. Pensjoner, trygder osv. burde uansett justeres likt med lønnsveksten, som skal ligge over inflasjonen. Befolkningsøkningen varierer litt, men er normalt mellom 0,5–1 % i året, og det har vi justert for. Samtidig ville utgiftene til staten økt mer hvis lønnsveksten skulle vært «riktig» justert. Så å se på den totale utgiftsøkningen i statens utgifter, det vi ser nå, er et ganske godt referansepunkt for om man får bedre råd eller ikke.
Hele utgangspunktet for diskusjonen er at inflasjonen måles feil, og vi hevder at inflasjonen har blitt underrapportert i størrelsesorden 1 % siden 2000.
Registrer deg på 3 minutter
Opprett konto med BankID – ingen gebyr på innskudd og uttak, og samme kurs enten du kjøper eller selger.
Comments ()