Sentiment in the US market just shifted. Pay attention.

Etter kraftig fall i Asia natt til i går ble europeiske aksjer og US futures sendt ned pre-market torsdag morgen. Det interessante var at markedet i Amerika åpnet ned på linje med futures og holdt seg mer eller mindre på det samme nivået gjennom hele sesjonen i går. Vi er litt usikre på hvordan vi skal tolke dette, men det vi kan si, er at vi ikke liker at markedet ikke fikk seg en bounce i går, og det ser ikke ut til at den kommer i dag heller, i hvert fall ikke ennå, hvis vi skal se på pre-market futures.
Vi får litt frykt i oss når det ikke er noe tegn eller vilje til å kjøpe markedet etter gårsdagens fall, det ser mer ut som at selgerne har tatt seg en pause, enn at det er kjøpere i aksjemarkedet akkurat nå. Det var et potensielt stort sentimentskifte det som skjedde i går, nå får vi noen viktige dager fremover for å se om dette er starten på noe større. Kombinasjonen av bondsmarkedet opp og sektorrotasjonen ut av AI-relaterte aksjer og inn i mer tradisjonelle "trygge" selskaper gjør gårsdagens sell-off viktigere enn andre pullbacks vi har hatt i høst. Det vi kan konkludere med, er at det nå er større risk i markedet enn på lenge.
Vi traff godt toppen i US 10-årig rente 2. oktober, og vi har nå fått en forventet reaksjon ned i renten fra 5,35 % til nå under 5 %. I går var det en klassisk flight to safety-trade, dvs. man kjøpte amerikanske bonds - hvor trygt det er, kan man diskutere, men med 5 % rente er det et alternativ til aksjer, i og med at risikopremien i S&P 500 er tilnærmet 0 på disse nivåene.
I vår analyse fra 2. oktober så predikerte vi blant annet både bunnen i bondsmarkedet og toppen i USD/NOK. Siden den gang har USD falt 3,5 % mot NOK, og renten har kommet ned 40 bps, eller 7,5 % lavere, det er ganske vanvittig store bevegelser på kort tid.
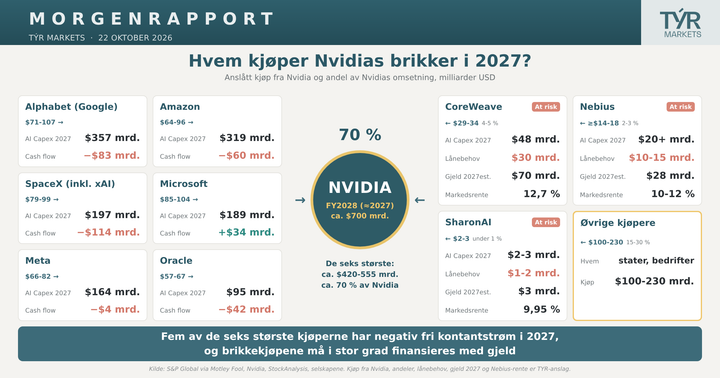
Det er gjeldsboomen i AI og de massive investeringene vi ser i datasentre som bekymrer markedet og de fleste av disse investeringene er ikke fundet utover 2026. Nå står Magnificent 7 for 70–80 % av disse investeringene, men de andre 20–30 % utgjør flere hundre milliarder dollar alene de neste 2 årene. Vi tar med Tesla her, i og med at de mest sannsynlig skal fusjonere med SpaceX, som investerer tungt i datasentre. Som vi viste i går, så biter det hardt i cashflowen til Mag 7 også - samtlige har negativ cashflow nå, med unntak av Microsoft. Så selv om balansen til disse selskapene er bunnsolid, så er det helt nytt at disse selskapene investerer så hardt at cashflowen blir negativ.
Bondsmarkedet kommer opp på frykt for generell svekkelse i økonomien, vi ser tendenser til at 5 % på tiåringen og $112 for olje har tatt en stor jafs av halen til markedet - igjen, dette var noe vi advarte mot 8. oktober. At bondsmarkedet nå har styrket seg relativt mye i oktober, endrer det vår vurdering av de kommende makrotallene, vi tror nå at markedet vil se det som negativt hvis vi får softere vekstall. Tidligere i høst har markedet ønsket svakere vekstall pga. inflasjonsfrykt og kraftig stigende renter, nå bør den frykten ha snudd, bondsmarkedet viser tydelige tegn til at de forventer lavere vekst fremover. I dag får vi den første testen på om fokuset har snudd, kl. 15:45 kommer S&P Global Manufacturing PMI (Purchasing Managers' Index) - her ønsker vi nå et sterkt tall, i og med at det er større frykt i markedet for svakere vekst. Michigan Consumer Sentiment kommer kl. 16:00, igjen ser vi nå etter bedre tall enn ventet - altså det motsatte av det vi har hatt tidligere i høst.
Det vi ikke ønsker sterke tall på, er prisstigning, vi er spesielt opptatt av PPI (Producer Price Index), altså på produksjonsleddet, det er fremtidig inflasjon som vises der. Vi må se tegn til at inflasjonen kommer ned, worst case-scenario nå vil være fallende vekst i økonomien, som bondsmarkedet sier, og stigende renter - eller stagflasjon. Nå er det reell fare for at vi får stagflasjon. Makrotallene de neste månedene blir ekstremt viktige - nobody cares about Europe - så fokuser kun på de amerikanske tallene.
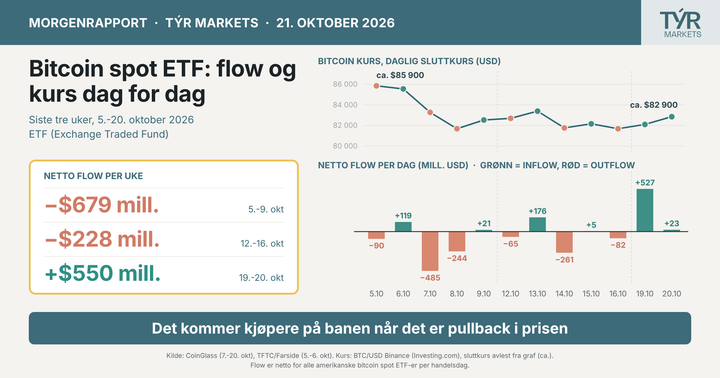
Vi så full reversal av Bitcoin-ETF-inflow i går, ikke så rart at vi fikk et kraftig nedsalg, men markedet absorberte hele salget, det skjedde, Bitcoin falt natt til i går, men falt ikke mer etter US open, som er et meget godt tegn. ETF-flyten fungerer slik at den korrigerer eller rebalanserer for det meste 1 time etter US open, så mellom 15:30 og 16:30 så har de fleste ETF-fondene rebalansert seg. Man har alltid "etterdønninger" i markedet ved store flytbevegelser som i går, så det er ikke slik at kl. 16:30 så er det full reversal av ETF-flyten - markedet har jo absorbert disse BTC, så det er ikke alltid sikkert at det har power til å løfte kursene umiddelbart. Vi ser ikke de helt store bevegelsene i dag, i hvert fall ikke foreløpig, det er ikke ideelt med en ny salgsrunde i dag inn i helgen.
Ifølge Kpler (analyseselskap som sporer skipstrafikk og råvareflyt) så har Iran solgt hele sitt flytende lager av olje, de hadde over 100 millioner fat eller 50 tankers flytende i internasjonalt farvann, det er muligens dette vi ser i oljemarkedet - kjøper nå Kina mer olje på det åpne markedet? Det blir spekulasjoner, men vi ser det som en mulighet, gitt at Kpler samtidig sa tidligere i måneden at det kommer 17 millioner fat olje ut av Gulfen hver dag - vi får ikke de 17 millioner fatene til å stemme - vi hadde aldri hatt oljepris på 112 hvis det skulle være tilfelle - follow the money - man får ikke økt risikopremie i oljemarkedet når det er plenty av olje tilgjengelig. Vi ser ingen annen mulighet enn at oppgangen vi har sett i oljeprisen siste måned, har vært pga. mangel på olje - markedet har alltid rett.
Dollarfallet fortsetter, USD/NOK har falt fra 9,68 den 8. oktober til 9,33. At dollaren faller på et stigende bondsmarked (fallende renter), forteller oss noe veldig interessant, det er ikke utenlandske kjøpere av US bonds, etterspørselen kommer fra aksjemarkedet i USA, og utlendinger som selger aksjer, trekker pengene ut av USA, ikke inn i amerikanske bonds - igjen så er dette et tegn på at tilliten til USD ikke er det den en gang var.
OpenAI reduserte sin valuation i går i den pågående emisjonen fra $1,4 trillioner til $1,25 trillioner, de skal hente opptil $30 mrd. i disse dager. Det er foreløpig ingen nyheter rundt den planlagte IPO-en, som ryktes å komme i 2027. Ingen nyheter om Anthropic - foreløpig er det forventet at IPO kommer i november, men det er ekstremt stille rundt denne plasseringen
Les mer om morgenrapporten under!
Registrer deg på 3 minutter
Opprett konto med BankID – ingen gebyr på innskudd og uttak, og samme kurs enten du kjøper eller selger.
Comments ()